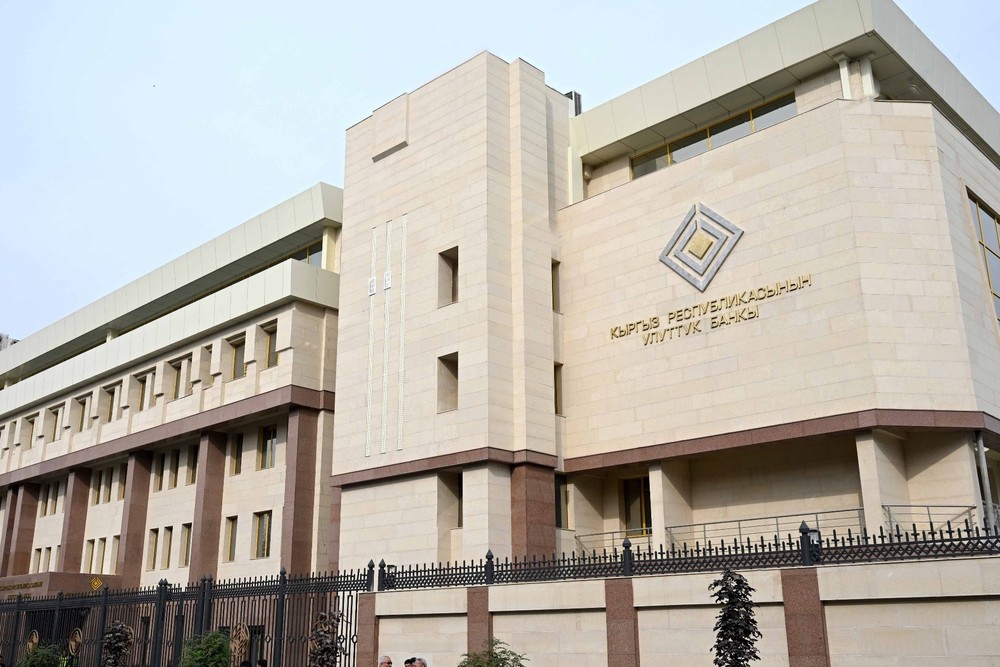


Согласно данным Национального банка на 30 сентября 2026 года, чистый суммарный капитал банковского сектора Кыргызстана, используемый для расчета экономических нормативов, составил 299,3 млрд сомов. С начала текущего года этот показатель вырос на 38,3%.
Динамика капитала и ключевые нормативы
На конец 2025 года капитал банковского сектора находился на уровне 216,4 млрд сомов. На фоне роста общего объема капитала наблюдается изменение доли иностранного участия в оплаченном уставном капитале: она снизилась до 14,1% (34,8 млрд сомов) по сравнению с 16,5% (26,6 млрд сомов) в конце прошлого года.
Основные показатели устойчивости
Несмотря на рост капитала, показатели доходности банковского сектора продемонстрировали снижение. Доходность активов (ROA) составила 2,5% при 3,3% на конец 2025 года, а доходность капитала (ROE) снизилась до 15,1% с прежних 22%.
Взаимосвязь с экономикой
Показатели банковской системы в соотношении с ВВП распределились следующим образом:
- Активы банков: 61,5% от ВВП
- Депозиты: 39,4% от ВВП
- Кредиты: 28,4% от ВВП