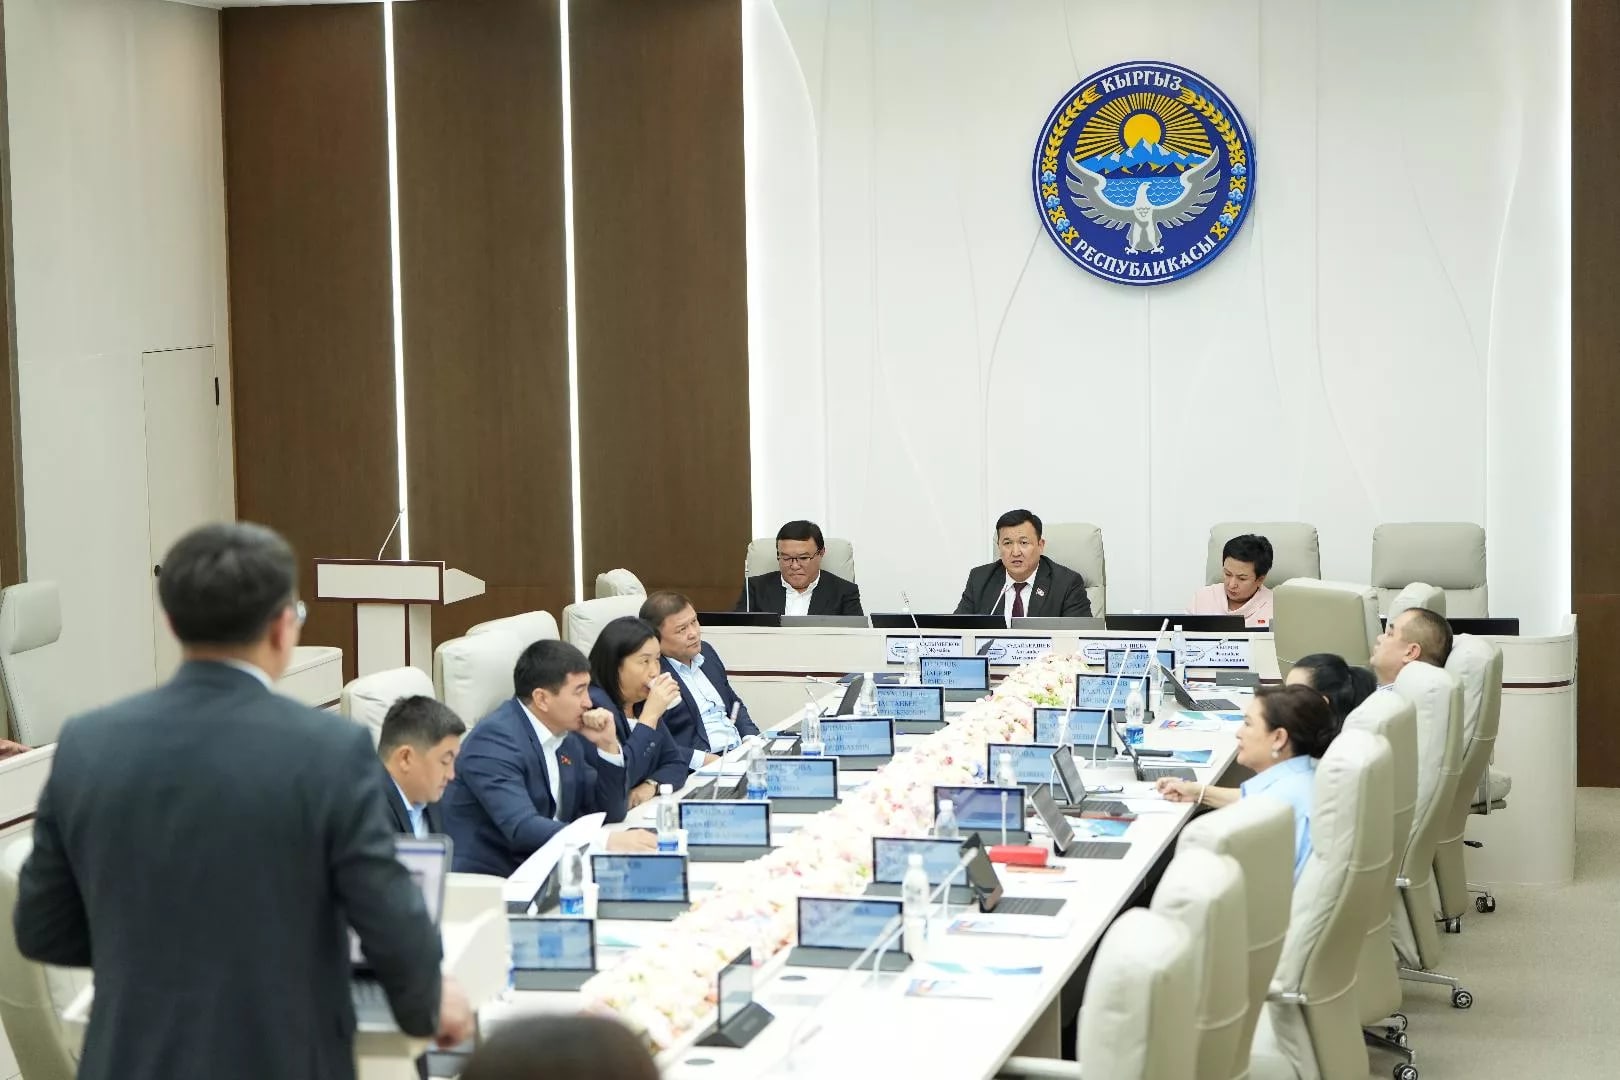





Минэкономики предлагает внести изменения, которые позволят промышленным предприятиям учитывать в расходах налога обучение сотрудников, проводимое физическими лицами. Данное предложение содержится в законопроекте, который был одобрен в первом чтении Жогорку Кенешем 1 октября.
Условия и ограничения нового вычета
В настоящее время вычеты расходов на обучение возможны только в случае, если обучение проводят отечественные организации, имеющие лицензию на образование, или иностранные организации, с выплат которых компания удержала налог. Новая поправка в статью 220 Налогового кодекса расширяет этот перечень, включая обучение у физического лица, которое может проходить очно или дистанционно.
- Вычет будет доступен непосредственно для предприятий, работающих в сфере промышленности.
- Размер вычета ограничен 10% от налоговой базы обучающегося работника.
При этом сохраняются прежние требования: обучающийся должен быть штатным сотрудником, работающим на полном рабочем дне, а занятия должны быть направлены на повышение его квалификации по профилю компании.
Контекст
Законопроект «О внесении изменений в некоторые законодательные акты Кыргызской Республики в сфере налогообложения» был внесен в парламент Кабинетом министров 23 сентября. В целом документ включает 113 поправок.