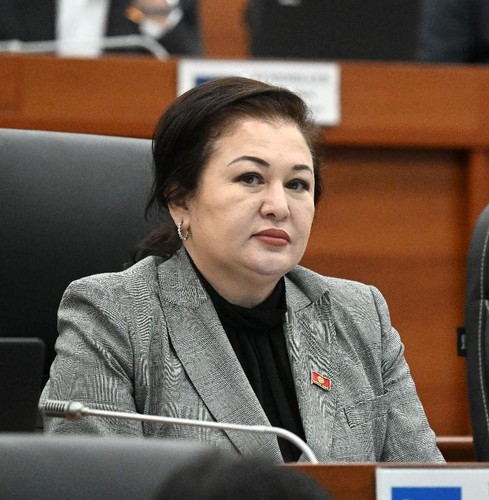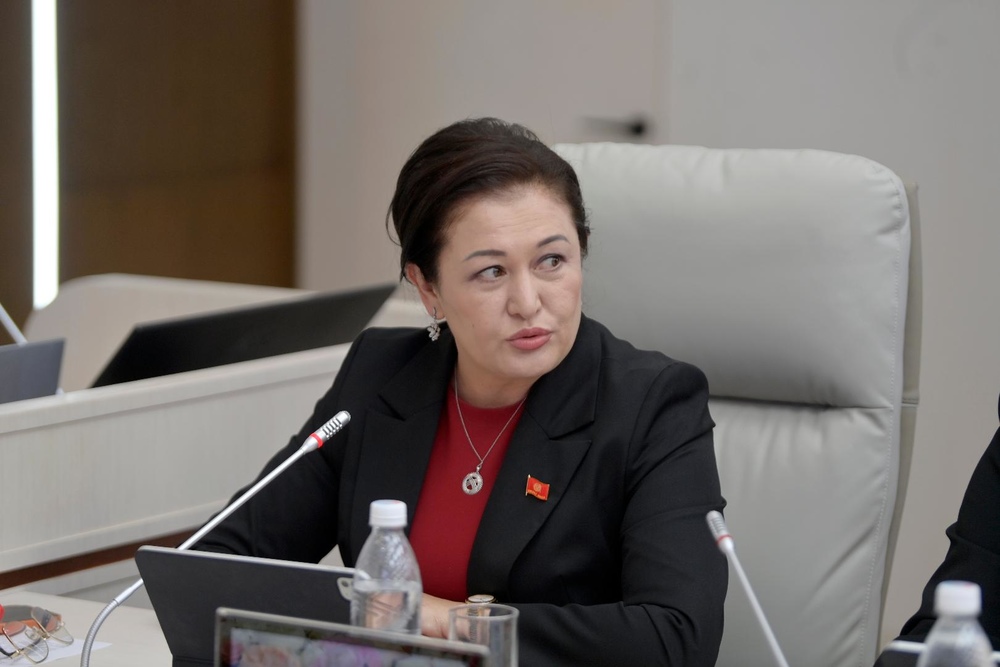

Депутат Гүлшаркан Култаева 12-октябрь күнү салык кодексине жана салыктык мамилелер боюнча мыйзамдарды өзгөртүү боюнча парламенттик угуулар кезинде салык карызын мажбурлап кайтаруу учурунда салык төлөөчүлөрдүн укуктарынын сакталышы тууралуу маселени көтөрдү.
Салык кодекси менен Жарандык процесстик кодекстердин айырмачылыгы
Депутат көңүл бурган негизги пункт — салык кодексинин 86-беренеси жана Жарандык процесстик кодекстин 411-беренеси. Салык кодексинин 86-беренесине ылайык, салык органынын билдирүүсү аткаруу ордосу катары эсептелип, түз эле сот аткаруучуга жөнөтүлүшү мүмкүн. Ошол эле учурда, Жарандык процесстик кодекстин 411-беренеси аткаруу боюнча мөөнөт көтөрүү же бөлүп төлөө маселелерин чечүү үчүн сотко кайрылуу мүмкүнчүлүгүн камтыйт.
Депутат төмөнкү суроону берип, маселени такташтырды: «Ушундай учурда салык төлөөчү кайсы сотко кайрылууга туура келет? Анын укуктары кандай камсыздалат жана кандай механизм каралган? Анткени, Жарандык процесстик кодекс бөлүп төлөө же мөөнөт көтөрүү үчүн сотко кайрылууга мүмкүндүк берет, ал эми салык кодексинин 86-беренеси боюнча салык органынын билдирүүсү түз эле сот аткаруучуга жөнөтүлөт».
Маселенин контексти
Ушул маселени кунт коюп угуп жаткан Кыргыз Республикасынын Финансы министрлигине караштуу Мамлекеттик салык кызматынын төрагасынын орун басары Кубанычбек Ысабеков, тийиштүү механизм мурункудан бери бюрократиялык процедураларды кыскартуу максатында киргизилгенин түшүндүрдү.